En cas de fuite d'eau, la prise en charge des frais revient-elle au locataire ou au propriétaire ?
Une fuite d'eau dans votre appartement peut rapidement devenir un cauchemar. Avec plus d'un million de cas par an en France, les dégâts des eaux représentent le sinistre le plus fréquent dans l'habitat. La question de la prise en charge des frais se pose alors : qui du propriétaire ou du locataire doit payer ? La réponse dépend de plusieurs facteurs, notamment de l'origine de la fuite et des responsabilités de chacun.
Publié le 21/09/2026 - 7 minutes
Qu'est-ce qui est considéré comme un dégât des eaux ?
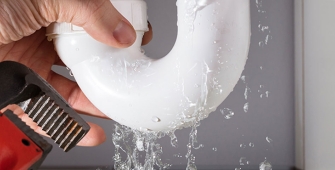
Un dégât des eaux survient lorsque l'eau s'échappe de son circuit normal d'utilisation et cause des dommages à votre habitat. Les situations les plus courantes comprennent les ruptures de canalisations, les infiltrations par la toiture ou les joints d'étanchéité défectueux. Parmi les cas fréquents, on retrouve :
- les débordements d'appareils comme le lave-linge ou le lave-vaisselle ;
- les fuites de robinetterie et de joints usés ;
- les infiltrations par les fenêtres ou les murs ;
- les écoulements dus au gel des canalisations.
Ces incidents peuvent endommager vos murs, sols, plafonds et mobilier. La rapidité d'intervention reste primordiale pour limiter l'étendue des dommages et préserver vos biens.
Que faire en cas de dégâts des eaux ?
Votre facture d’eau a bondi et un étrange bruit d’écoulement se fait entendre derrière la machine à laver. Il y a sans doute une fuite. Fermez au plus vite l’arrivée d’eau et coupez l'électricité dans les zones touchées pour éviter tout risque d'électrocution. Colmatez la fuite et protégez vos biens, le temps de trouver un plombier.
En parallèle, appelez le propriétaire de votre logement pour l’informer. Il aura sans doute le contact d’un professionnel de confiance pour localiser exactement l'origine de la fuite. Le diagnostic du plombier permettra de déterminer les responsabilités entre propriétaire et locataire pour la prise en charge des réparations.
Contactez également sans tarder votre assurance pour déclarer le sinistre.
Dans quels cas les frais sont-ils pris en charge par le propriétaire ?
Les frais seront à la charge du propriétaire par exemple si la fuite provient d’un trou dans le tuyau de la colonne d’eau usée ou de la rupture du conduit d’alimentation d’eau. Parce qu’il est tenu de vous fournir un logement « décent », c’est à lui de s’assurer de la bonne qualité et du bon état de fonctionnement de la plomberie. Les frais de recherche de la fuite et des travaux de réparations seront à sa charge.
C’est également le cas s’il est prouvé que la fuite existait avant votre entrée dans le logement. D’où l’importance de prendre le temps de bien inspecter la qualité de la plomberie lors de l’état des lieux.
À noter. Si la fuite provient de canalisation des parties communes définies par le règlement de copropriété, ce sera au syndic de prendre en charge les travaux de réparations et de recherche de fuite.
Le locataire peut-il être tenu pour responsable ?
En tant que locataire, vous êtes tenu d’effectuer à votre charge l’entretien et les réparations locatives (remplacement de joints et de colliers, nettoyage des dépôts de calcaire, remplacement des tuyaux flexibles de douches, débouchage des siphons, etc.). Si l’origine de la fuite provient d’un mauvais entretien de l’équipement, ce sera à vous de régler la note.
Vivre, Construire, Grandir !
Une assurance habitation , c’est bien plus qu’une formalité : c’est la garantie d’être couvert en cas de vol, de dégradation ou de sinistre.
Nos experts sont à votre écoute pour vous proposer une couverture correspondant à votre logement et à vos besoins.
Est-ce que l'assurance habitation prend en charge une fuite d'eau ?
Une fois les responsabilités établies, votre assurance multirisque habitation entre en jeu pour couvrir les dommages matériels. Elle prend en charge les réparations des murs, sols et plafonds abîmés, mais aussi les frais liés aux mesures de sauvetage prises pour limiter l'étendue du sinistre.
Les raccords de plâtre, la réfection d'installation électrique endommagée par l'eau ou le remplacement de mobilier figurent parmi les postes couverts, selon les garanties souscrites. Les infiltrations d'eau consécutives à un événement accidentel entrent également dans le champ de la garantie.
Certaines situations restent exclues, notamment les dommages liés à un défaut d'entretien constaté ou à une simple condensation. Vérifiez les conditions générales de votre contrat pour connaître précisément les plafonds d'indemnisation applicables à votre logement.
Quelles sont les démarches pour déclarer un dégât des eaux à votre assureur ?
La garantie « dégâts des eaux » de votre assurance multirisque habitation couvre vos biens. Vous avez généralement cinq jours ouvrés (sauf mention d’un délai différent dans votre contrat d’assurance) pour envoyer à votre assureur une déclaration de sinistre. Prenez des photos des dommages et conservez les factures des biens endommagés. S’il l’estime nécessaire, votre assureur peut désigner un expert.
Que faire si votre voisin est sinistré ?
Manque de chance, votre fuite a causé des dégâts à l’appartement du dessous. Un constat doit être rédigé. Ce document est disponible auprès de votre assurance ou téléchargeable depuis son site internet. Un exemplaire doit être envoyé à votre assurance, à l’assurance de votre voisin et au propriétaire du logement ou au syndic de l’immeuble.
Comment sera-t-il indemnisé ?
Depuis le 1er juin 2018, la convention IRSI (Indemnisation et Recours des Sinistres Immeubles) fixe les règles de prise en charge.
Pour les dommages inférieurs à 5 000 € hors taxe, un seul assureur gère l'ensemble du dossier et coordonne l'indemnisation des parties concernées.
L’objectif : simplifier la gestion des sinistres avec la désignation d’un assureur gestionnaire unique. Ce dernier sera l’assureur de l’occupant du local sinistré. Autrement dit, l’assureur de votre voisin. Même, si la fuite provient de votre appartement.
Deux cas de figure :
- jusqu’à 1 600 € hors taxe, cas les plus fréquents, les dommages de votre voisin seront pris en charge par son assureur. Aucun recours ne peut être mené contre votre assureur ;
- si les dégâts sont compris entre 1 600 à 5 000 € hors taxe, l’assureur de votre voisin nomme un expert qui procède à une expertise pour le compte de tous les assureurs impliqués. Votre voisin sera indemnisé sur la base de ce rapport. En cas de refus, son assureur peut exercer un recours contre votre assureur.
L'expert évalue le montant des réparations en tenant compte de la vétusté des biens. Pour le mobilier endommagé, gardez vos factures d'achat : elles permettront d'estimer leur valeur de remplacement.
En cas de sinistre majeur dépassant 5 000 € hors taxe, chaque assurance mandate son propre expert. Le rapport d'expertise détaillera alors les responsabilités et le montant des indemnités à verser par chaque partie.
Nous répondons à vos questions
Les questions les plus fréquemment posées.
Coupez tous les robinets et appareils utilisant de l’eau, puis relevez le compteur d'eau. S’il continue de tourner, vérifiez la chasse d’eau, les robinets, l’étanchéité des joints et les zones humides.
Fermez tous les robinets et appareils utilisant de l’eau. Si le compteur d'eau tourne encore, la fuite se situe probablement après le compteur, donc chez vous. S’il ne tourne pas, elle peut être avant le compteur, côté réseau.
En cas de fuite non apparente, la recherche peut être confiée à une entreprise de plomberie. Selon votre contrat, une prise en charge par l'assureur est possible, notamment si la fuite provoque un dégât des eaux.